Themen aus dem Steuerrecht
-

Glasfaservertrag – Vertragslaufzeit beginnt bei Abschluss, nicht bei Anschluss
In der Praxis bieten viele Glasfaseranbieter Verträge mit einer Mindestlaufzeit von 2 Jahren an. Die Vertragslaufzeit beginnt dabei häufig nach der Beendigung des Ausbaus, also erst mit der Freischaltung des Glasfaseranschusses. Das hat zur Folge, dass sich der Kündigungszeitunkt für die Kunden durch den späteren Beginn der Mindestvertragslaufzeit nach hinten verschiebt. Dagegen klagte die Verbraucherzentrale NRW vor dem Bundesgerichtshof (BGH) und bekam Recht.
Nach dem Bürgerlichen Gesetzbuch dürfen bei Verträgen über regelmäßig wiederkehrende Leistungen oder Lieferungen die Allgemeinen Geschäftsbedingungen Kunden nicht länger als 2 Jahre an einen Vertrag binden. Eine längere feste Vertragslaufzeit ist unwirksam. Mit seinem Urteil v. 8.1.2026 stellte der BGH nun klar, dass die Vertragslaufzeit im Sinne dieser Vorschrift mit dem Vertragsabschluss und nicht erst im Zeitpunkt der Leistungserbringung beginnt. -

Flugverspätung – Fluggesellschaft trägt Verantwortung bei eigener Entscheidung
Nach der EU-Fluggastrechte-Verordnung haben Reisende einen Anspruch auf Entschädigung, wenn sie ihren Zielort mit einer Verspätung von 3 Stunden oder mehr erreichen, sofern die Verspätung nicht durch außergewöhnliche Umstände verursacht wurde.
Der Europäische Gerichtshof hat hierzu klargestellt, dass sich eine Fluggesellschaft nicht auf außergewöhnliche Umstände eines vorherigen Fluges berufen kann, wenn die Verspätung des späteren Fluges maßgeblich auf einer eigenen Entscheidung beruht. Dies gilt insbesondere dann, wenn das Unternehmen freiwillig beschließt, auf verspätete Passagiere zu warten. Etwas anderes kann nur gelten, wenn die Entscheidung zwingend war, etwa aufgrund einer rechtlichen Verpflichtung.
Im zugrunde liegenden Fall kam es infolge von Verzögerungen an der Sicherheitskontrolle zu Verspätungen bei einem früheren Flug. Die Fluggesellschaft entschied, auf betroffene Passagiere zu warten und organisierte anschließend die weiteren Flüge neu. Der streitgegenständliche Flug erreichte sein Ziel mit mehr als 3 Stunden Verspätung. -
Lärmschutz-Ausnahme für Public Viewing bei Fußball-WM
Der Bundesrat hat am 8.5.2026 einer Regierungsverordnung zugestimmt, die befristete Ausnahmen vom Lärmschutz für das sog. Public Viewing vorsieht. Damit sind bei der anstehenden Fußball-WM öffentliche Liveübertragungen unter freiem Himmel bis spät in die Nacht möglich. Die Ausnahmeverordnung eröffnet den zuständigen kommunalen Genehmigungsbehörden für einige Wochen zusätzliche Möglichkeiten, Public Viewing-Veranstaltungen trotz bestehender Einschränkungen zu genehmigen. Dabei sollen sie im Rahmen ihrer Entscheidungen das öffentliche Interesse an Liveübertragungen gegen die Belange des Anwohnerschutzes abwägen – insbesondere bei Spielen mit spätem Anpfiff. Die Verordnung gilt bis zum 31.7.2026.
Anmerkung: Findet das Public Viewing im Rahmen einer privaten Veranstaltung statt (z. B. auf der Terrasse), gelten die Immissionsschutzvorschriften der Länder. -
Terminankündigung: BFH entscheidet zu Landesgrundsteuergesetz Baden-Württemberg
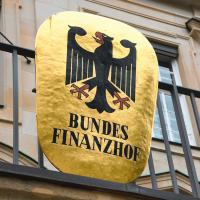
Der Bundesfinanzhof (BFH) hat am 20.5.2026 in zwei Verfahren zum Landesgrundsteuergesetz Baden-Württemberg eine Entscheidung verkündet.
Baden-Württemberg ist eines von fünf Bundesländern, das sich für ein eigenes Grundsteuerrecht entschieden hat. Im Streitfall geht es darum, ob die Bewertung von Grundstücken für Zwecke der Grundsteuer verfassungskonform ist. In einem der Verfahren ist der Streitgegenstand ein Einfamilienhaus, in dem anderen ein Zweifamilienhaus.
Da der BFH die Entscheidung erst nach Redaktionsschluss verkündet hat, wird zum Ergebnis und zu den Einzelheiten in der nächsten Ausgabe berichtet. -
Bauabzugsteuer – Information zu Freistellungsbescheinigungen
Das Bundeszentralamt für Steuern teilt mit, dass es nicht für die Erteilung der Freistellungsbescheinigungen nach dem Einkommensteuergesetz für die Bauabzugsteuer zuständig ist und auch keine Anfragen beantwortet. Hier liegt die Zuständigkeit bei den zuständigen Finanzämtern.